Báo cáo nghiên cứu chuyên sâu • Dữ liệu thu thập ngày 03-10-2026
Phạm vi: lịch sử Maple, sản phẩm Institutional/Syrup, tín dụng và thanh khoản, kinh tế vận hành, đội ngũ và nhà đầu tư, token MPL/SYRUP, kỹ thuật–pháp lý, cạnh tranh và định giá. Hai nguồn đầu vào bắt buộc là Maple Finance và DeFiLlama Maple Finance, đều đã được đọc. Nghiên cứu công khai, chỉ đọc; không kết nối ví, giao dịch hoặc thử nghiệm khai thác. Không phải khuyến nghị mua bán hay chứng nhận an toàn.
Bản HTML • Dữ liệu định lượng • Chuỗi biểu đồ • Tính toán độ nhạy • Phụ lục kiểm chứng
1. Kết luận điều hành
Luận điểm trung tâm: Maple đã chuyển từ một marketplace tín dụng crypto phụ thuộc pool delegate sang tổ chức quản lý tín dụng và phân phối lợi suất onchain, với Maple Direct/Syrup là trục chính. Underwriting trực tiếp, thế chấp và khả năng phân phối qua DeFi là cải tiến thực chất. Tuy nhiên, người cấp vốn vẫn chịu rủi ro danh mục ngoài chuỗi, lưu ký, thực thi thanh lý và hàng đợi rút; còn người giữ SYRUP chỉ có cơ chế thu giá trị gián tiếp qua quản trị và mua lại, không có quyền cổ tức hoặc redemption treasury được xác lập.
Những phát hiện quyết định
- Không đánh đồng quy mô tài sản với tiền gửi. Ngày 02-10-2026, dashboard Maple ghi AUM 4,780 tỷ USD, nhưng deposits 1,818 tỷ USD. Công thức AUM cộng cả dư nợ và tài sản thế chấp: đây là footprint tài sản gộp, không phải NAV của người gửi. Từ 06-04 đến 02-10-2026, AUM tăng 15,80%, trong khi deposits giảm 36,23%. Câu chuyện “tăng trưởng mạnh” phụ thuộc chọn chỉ số nào. [1][2][3]
- Syrup không phải stablecoin tiết kiệm được bảo đảm. syrupUSDC/USDT/USDG là share token của pool. Giá trị có thể giảm; nguồn yield hiện còn gồm basis trading và DeFi liquidity provision được tài liệu cho phép, không chỉ lãi khoản vay có thế chấp. Quy mô phân bổ các chiến lược đó chưa được xác minh. [4]
- 30 ngày không phải thời hạn rút được bảo đảm. FAQ nói thời gian tối đa 30 ngày, nhưng risk disclosure nói rõ không có maximum withdrawal period được bảo đảm. Pending withdrawal vẫn chịu impairment/default; rút trong impairment có thể từ bỏ quyền nhận recoveries tương lai. [4][5]
- Fee, revenue và profit là ba khái niệm khác nhau. DeFiLlama ghi fees 12 tháng 113,328 triệu USD, revenue 14,452 triệu USD, tới dữ liệu 02-10. Đây không phải lợi nhuận sau tất cả chi phí. Dashboard Maple hiển thị revenue “L12M” 20,65 triệu USD, nhưng không hòa giải được kỳ và phạm vi với DeFiLlama. [2][6][7]
- SYRUP không còn staking yield hiện hành. MIP-019 sunset rewards; MIP-021 áp mua lại theo các tier 10%/20%/30% doanh thu tháng trong sáu tháng. Token mua về giữ trong SSF, không mặc định burn hoặc phân phối cho holder. “25% revenue vào SSF” không đồng nghĩa “25% được mua lại” hoặc “25% cổ tức”. [8][9][10]
- Disclosure có các mâu thuẫn đáng kể nhưng chưa là bằng chứng gian lận. H1 revenue, origination comparisons, thời hạn rút, kế hoạch supply và nhãn L12M không hoàn toàn nhất quán. Cần reconciliation thay vì chọn riêng số thuận lợi. [1][11][12][13]
- Có kiểm soát kỹ thuật thật, nhưng không trustless. Snapshot Ethereum xác nhận default Governor delay ba ngày và multisig; nhiều quyền operational/security/receiver đi đường trực tiếp. Audit có phạm vi và accepted risks; chưa chứng minh bytecode production tương đương toàn bộ bản đã audit. [14][15][16]
- Một portfolio BTC thuộc cùng SPC có receivership notice. Công báo Cayman giới hạn rõ chỉ BTC Staking Segregated Portfolio 1, không toàn công ty hoặc các portfolio khác. Không được diễn giải thành syrupUSDC/USDT mất khả năng thanh toán; đồng thời không bỏ qua đây là một sự kiện pháp lý trọng yếu. [17]
Đánh giá tách theo đối tượng
| Đối tượng | Kết luận nghiên cứu | Điều kiện quyết định |
|---|---|---|
| Dự án/vận hành | Có sản phẩm, dư nợ và fee activity thực; pivot và năng lực phân phối có cơ sở | Chất lượng tín dụng hiện hành, retention, reporting nhất quán, thực thi stress |
| Người gửi Syrup | Exposure lợi suất có quản lý, không thay thế tiền mặt vô điều kiện | Danh mục, legal standing, custody, exit liquidity, impairment rights |
| Người giữ SYRUP | Exposure vào kỳ vọng phát triển và capital allocation qua governance/buyback | Quyền thu giá trị, mua lại thực thi, supply, chi phí và định giá |
| Giá hiện tại | Chưa đủ căn cứ gọi rẻ chỉ vì AUM hoặc multiple doanh thu | Reconciliation revenue, economics sau chi phí, buybacks kiểm chứng, quyền holder |
Mức tin cậy: cao đối với các phân biệt cơ chế/chỉ số và các quyết định governance đã đọc; vừa đối với chất lượng thực thi kinh doanh; thấp hơn đối với xác nhận toàn bộ collateral, tập trung borrower, recoveries lịch sử và quyền pháp lý trong phá sản. Không dùng một điểm “an toàn tổng hợp” để che các khoảng trống này.
2. Maple là gì, giải quyết nhu cầu nào?
Maple nối nguồn vốn stablecoin/onchain với nhu cầu vay của tổ chức. Người vay muốn tài trợ hoạt động mà không phải bán tài sản crypto; người cấp vốn muốn thu lãi tín dụng hoặc lợi suất danh mục. Maple Direct đóng vai trò origination, underwriting, cấu trúc điều khoản và giám sát; smart contracts ghi nhận shares, dư nợ, fees, impairment và xử lý rút.
Khác biệt với Aave/Morpho không đơn giản là có hoặc không collateral: Maple kết hợp một credit desk và hợp đồng ngoài chuỗi với rails onchain. Việc khoản vay được ghi nhận onchain không làm mọi tài sản thế chấp, tình hình tài chính borrower hoặc lien priority trở nên công khai/tự động thực thi.
Bản đồ sản phẩm hiện hành và lịch sử
| Thành phần | Quyền/nhiệm vụ | Trạng thái ngày nghiên cứu |
|---|---|---|
| Maple Institutional – Secured Lending | Cấp vốn tổ chức, underwriting và custody theo điều kiện sản phẩm | Trang live và API có dư nợ; không xác nhận mọi loan riêng lẻ |
| syrupUSDC / syrupUSDT | Share trong pool định danh USDC/USDT, exchange rate tích lũy yield | Hoạt động theo dashboard và API; không bảo lãnh bởi issuer stablecoin |
| syrupUSDG | Share pool USDG, thêm rails DeFi/fintech | Công bố tháng 07-2026, có deposits/dư nợ; chưa xác minh số khách hàng fintech |
| Blue Chip / High Yield Secured | Thiết kế collateral và tái sử dụng collateral khác nhau | Docs vẫn tồn tại; chưa xác minh từng pool lịch sử còn nhận vốn |
| Cash Management Pool | SPV vay USDC, đầu tư T-bill/reverse repo | Docs hiện hữu, chưa xác minh đang nhận vốn |
| SYRUP / stSYRUP | Governance/economics token, không share của loan pool | Governance hiện hỗ trợ cả hai; staking rewards đã sunset |
| Maple 1.0 / MPL | Hệ marketplace/token cũ | Maple 1.0 deprecated; migration cuối MPL→SYRUP đã đóng |
Nguồn: product docs, live homepage, Institutional page, syrupUSDG announcement và migration/staking docs. [3][5][8][18][19]
Tách tài sản ngay từ đầu: mua SYRUP không cấp cho người mua một phần NAV syrupUSDC; gửi syrupUSDC cũng không biến người gửi thành cổ đông Foundation hoặc người nhận buyback SYRUP.
3. Lịch sử: từ tín chấp tới secured credit và phân phối rộng
| Thời kỳ | Bước ngoặt | Ý nghĩa và giới hạn |
|---|---|---|
| 2019–2021 | Hình thành, pools bắt đầu từ tháng 05-2021 | Marketplace với delegated underwriting; không gán ngày thành lập chính xác từ hồi thuật |
| 2022 | Babel, Orthogonal và Auros gặp distress | KYC/hợp đồng không triệt tiêu credit risk; run-off làm concentration tăng |
| 11-12-2022 | Maple 1.0→2.0 migration | Thay code/kiến trúc, không tự động biến mọi khoản vay thành secured |
| 2023 | Run-off legacy; cash management; Maple Direct; funding 5 triệu USD | Đưa underwriting trực tiếp vào vận hành; năng lực credit/custody trở thành trọng tâm |
| 2024 | Syrup distribution; SYRUP migration framework | Pool shares tích hợp DeFi, token governance đổi denomination/quyền |
| 2025 | Đóng migration sau extension; staking sunset; SSF | Cơ chế holder capture chuyển từ stream rewards sang retained capital/buybacks |
| 2026 | USDG/fintech, MIP-021, strategy expansion, CCIP 2.0 rollout | Phân phối rộng hơn nhưng thêm dependencies và nghĩa vụ kiểm chứng |
Nguồn: [8][9][11][12][18][20][21].
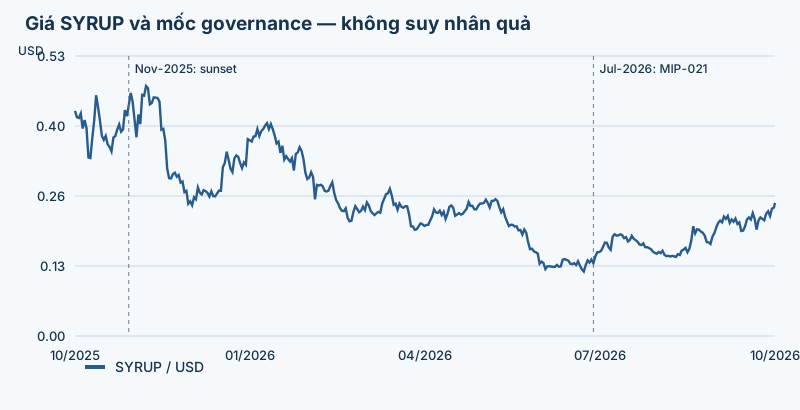
Biểu đồ giá–sự kiện: chuỗi SYRUP do CoinGecko cung cấp, 366 quan sát trong khoảng 03-10-2025→03-10-2026 theo endpoint 365 ngày. Đây không phải toàn bộ lịch sử giao dịch từ launch: phần trước 03-10-2025 chưa được dựng thành chuỗi giá kiểm chứng trong nghiên cứu này. Các mốc staking sunset và rules-based buybacks chỉ là annotations theo tháng, không khẳng định ngày hiệu lực chính xác từ vị trí vạch. Không nối giá MPL trước split vào SYRUP như thể cùng đơn vị, không suy quan hệ nhân quả từ giá quanh sự kiện. [22]
Legacy losses/recoveries: không gộp thành một outcome
- Babel: báo chí hồi thuật loan 10 triệu USD và lender loss 7,9 triệu USD, khoảng 3,2% trên 244 triệu USD deposits của pool tương ứng. Đây là reported historical loss, chưa trace ledger trong nghiên cứu này. [20]
- Orthogonal: thông báo default tháng 12-2022 với 31 triệu USDC và 3.900 wETH; con số gần 80% được báo cáo là tỷ trọng một active loan book tại thời điểm đó, không phải 80% loss-given-default cho mọi khoản vay Maple. Sau repayments của các borrower khác, phần còn lại có thể tập trung hơn. Final recovery hiện tại chưa xác minh được. [20][21]
- Auros: creditor công bố hoàn trả đầy đủ, gồm lãi, ngày 08-11-2023 sau restructuring. Bằng chứng là creditor-reported, chưa đối chiếu từng transaction; full repayment cuối cùng vẫn có thể đi kèm trì hoãn thanh khoản đáng kể. [21]
Các sự kiện này là tín dụng/counterparty distress, không bằng chứng smart-contract hack. Lời “zero losses” của secured business mới, nếu được dẫn, phải giới hạn đúng product và thời kỳ, không xóa lịch sử toàn Maple.
4. Tiền đi đâu, yield đến từ đâu, ai chịu lỗ?
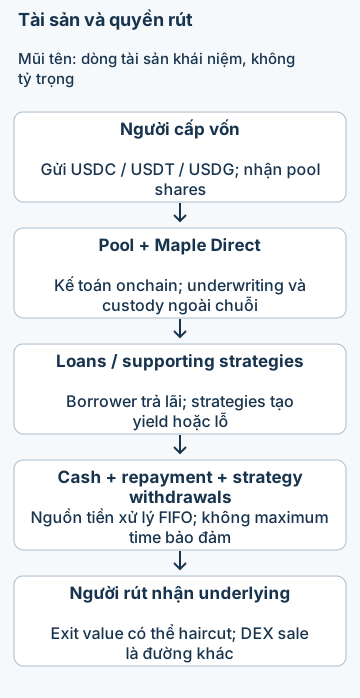
Luồng tài sản khái niệm, không biểu diễn tỷ trọng: stablecoin người gửi → pool/share → khoản vay tổ chức hoặc supporting strategies → lãi/yield sau phí → tăng share value. Borrower đưa collateral tới custody theo điều kiện khoản vay; Maple Direct giám sát và tổ chức thanh lý. Tiền mặt/repayments/strategy withdrawals → hàng đợi rút → underlying về người gửi. Bán share trên DEX là một đường thoát khác, qua người mua thứ cấp, không phải rút từ pool. [4][5][23]
Underwriting có nội dung, nhưng kết quả chưa được kiểm chứng từng borrower
Quy trình công bố gồm review balance sheet, management/use of proceeds, khả năng đáp ứng nhiều margin calls, năng lực chuyển collateral nhanh; với collateral thì xét market depth, volatility/drawdowns, unlocks và các dependencies của LST/PT/LP. Các mức bảo đảm cần tăng khi collateral rủi ro hơn. Đây là quy trình đã công bố và đã đọc, không phải kiểm toán mọi hồ sơ tín dụng hiện hành. [23]
Custody được mô tả dùng nhà cung cấp tổ chức; các ví dụ Anchorage/BitGo/Zodia trong nguồn lịch sử không chứng minh mọi loan 2026 đều dùng cùng custodian hoặc cùng lien priority. “Noncustodial interface” chỉ nói interface không giữ private keys của người dùng, không nói underlying collateral/strategy funds vẫn nằm dưới quyền kiểm soát trực tiếp của người gửi.
Không còn mô tả toàn bộ yield là secured lending thuần túy
Risk disclosure hiện cho phép futures basis trading, market-/delta-neutral approaches và DeFi liquidity provision. Memo tháng 09-2026 đề cập rated-security secured lending, asset-backed securitization và basis trade, với cap mỗi strategy mới 5% deposit base lúc launch theo tuyên bố dự án. Chưa kiểm tra weights thực tế hoặc hard-coded enforcement. [4][11]
- Basis trade: thêm exchange/prime-broker, margin, funding/basis inversion và settlement risk; delta-neutral không đồng nghĩa không có lỗ.
- DeFi liquidity: thêm protocol, oracle, blacklist, thanh khoản và có thể impermanent loss.
- Staking/redeployment collateral ở một số thiết kế: thêm slashing, depeg, unbonding và lớp credit exposure thứ hai.
- Securities/securitization: có thể giảm crypto beta, nhưng thêm valuation, servicing, pháp lý và collateral liquidation khác tài sản crypto.
First-loss cover: docs kỹ thuật hiện đánh dấu First-Loss Capital/PoolDelegateCover “Unused” trong bối cảnh phần lớn pools do Maple Direct quản lý. Không coi SYRUP staking, treasury hoặc buybacks là bảo hiểm principal. Chưa đo tất cả cover balances từng pool. [24]
5. Quyền rút, NAV và stress tín dụng
Ba giá trị không nên trộn
- Accounting/deposit exchange rate:
totalAssets / totalSupply. - Exit exchange rate trong impairment:
(totalAssets − unrealizedLosses) / totalSupply. - Giá thị trường thứ cấp: giá DEX/orderbook, phụ thuộc depth, discount và phí.
Công thức là tài liệu protocol đã đọc, chưa xác minh mọi transaction production. DEX discount không tự động làm accounting NAV giảm; tác động downstream còn phụ thuộc oracle/valuation của integrator. [25]
Thời gian rút: đọc điều khoản bất lợi, không chỉ FAQ
| Nội dung | Điều đã đọc | Cách diễn giải đúng |
|---|---|---|
| FAQ | Thường instant/24h, maximum 30 days | Thông tin vận hành ở trang đó, có mâu thuẫn với disclosure |
| Legal risk | “There is no guaranteed maximum withdrawal period” | Không có quyền rút tối đa 30 ngày được chứng minh |
| Pending withdrawal | Có thể bị giảm giá trị nếu impairment/default xảy ra | Request không khóa principal hoặc NAV |
| Exit trong impairment | Haircut vĩnh viễn đối với người rút; không claim recovery loan đó sau này | Thanh khoản và quyền recovery phải cân nhắc cùng nhau |
| DEX exit | Có thể bán nếu có buyer/liquidity | Không bảo đảm nhận accounting value |
Nguồn: [4][5][25]. Khoản vay ngắn hạn không loại bỏ maturity mismatch khi lender có thể yêu cầu rút đồng thời. Timelock ba ngày cũng không tạo liquidity để lender thoát trước upgrade.
Đọc phản biện độc lập, không sao chép threshold giật gân
Bài Maple stress test ngày 05-04-2026 nêu rủi ro correlated stress, market depth và maturity mismatch đáng xem xét. Tuy nhiên, ngưỡng khoảng 17,7% defaults để NAV xuống dưới 1 USD không được dùng như kết quả kiểm chứng: cash của người gửi không mặc nhiên là first-loss equity; historical exposure không phải loss-given-default của secured loans; secondary market discount không tự làm accounting NAV giảm. Bài học đúng là yêu cầu loan-level/liquidity disclosure, không áp một threshold sai denominator để dự báo thiệt hại. Phân tích chi tiết và source scope trong credit appendix.
Margin call và thanh lý
Quy trình công bố: borrower có 24 giờ top-up sau margin call; nếu chạm liquidation threshold thì Maple có quyền liquidate ngay, không phải chờ đủ 24 giờ. OTC desk có thể chốt giá trước khi collateral được unstake/giao; CEX/DEX là alternatives. Market gap, unbonding, counterparty capacity và settlement vẫn có thể tạo loss. [23][26]
Stress test minh họa — không phải mô hình default dự báo
Giả định collateral/loan ban đầu 1,58 lần như một snapshot trang Institutional, không có top-up, không thay dư nợ, và toàn collateral đồng loạt giảm giá. Chỉ xét một khoản vay chuẩn hóa; không suy aggregate losses từ tỷ lệ bình quân.
| Giá collateral giảm | Ratio sau giảm, không execution haircut | Ratio nếu execution haircut thêm 10% |
|---|---|---|
| 20% | 1,264 | 1,138 |
| 30% | 1,106 | 0,995 |
| 35% | 1,027 | 0,924 |
| 40% | 0,948 | 0,853 |
Công thức: 1,58 × (1 − price drop) × (1 − execution haircut). Không haircut, breakeven khoảng 36,71% giá giảm. Ratio dưới 1 không tự cho biết net pool loss vì còn cashflows, recovery, fees, legal priority và asset heterogeneity. Ngược lại, ratio bình quân trên 1 không đảm bảo từng loan đủ bảo đảm. Đây là kịch bản giả định, không VaR, không xác suất mất vốn. Inputs/calculations ở phụ lục độ nhạy.
6. Quy mô và chất lượng tăng trưởng: AUM đang kể câu chuyện nào?
Định nghĩa trước con số
Maple AUM = loans + cash/assets + deployed strategies + collateral. Receivable và collateral hỗ trợ receivable cùng xuất hiện trong tổng. Không cộng AUM các tầng/wrappers thành vốn người dùng độc lập. [3]
DeFiLlama adapter tại lúc đọc tính TVL từ collateral + assets + strategies, và borrowed riêng. Do đó tổng TVL+borrowed gần footprint Maple nhưng không phải vốn mới; không ép bridge chính xác giữa snapshot provider khác timestamp/phạm vi. [2][7]
Snapshot định lượng
| Chỉ số | Giá trị | Thời kỳ/nguồn và giới hạn |
|---|---|---|
| Maple AUM | 4,780 tỷ USD | Dashboard, 02-10-2026, gồm collateral |
| Maple deposits | 1,818 tỷ USD | Dashboard, 02-10-2026; không khẳng định cash rút sẵn |
| DeFiLlama TVL | 2,991 tỷ USD | API snapshot 03-10; protocol-specific definition |
| DeFiLlama borrowed | 1,784 tỷ USD | Outstanding stock riêng, không origination flow |
| SyrupUSDC deposits | 1.005,811 triệu USD | Dashboard, 02-10 |
| SyrupUSDT deposits | 271,262 triệu USD | Dashboard, 02-10 |
| SyrupUSDG deposits | 190,838 triệu USD | Dashboard, 02-10 |
| Institutional deposits | 350,286 triệu USD | Dashboard, 02-10 |
Nguồn: [1][2], exact unrounded inputs ở quantitative evidence. Giá trị là ảnh chụp, không refresh sau ngày thu thập.
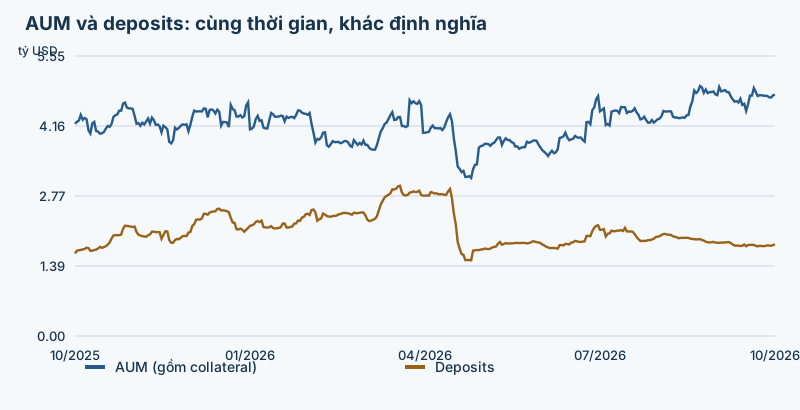
| Khoảng quan sát | AUM thay đổi | Deposits thay đổi | Điều có thể kết luận |
|---|---|---|---|
| 06-04→02-10-2026 | +15,80% | −36,23% | Hai stock diverge; AUM không proxy dòng vốn |
| 03-10-2025→02-10-2026 | +13,66% | +11,13% | Tăng so endpoint năm trước, không đồng nghĩa momentum gần đây tích cực |
| 01-01→02-10-2026 | Không dùng trong phép so này | −15,10% | Deposits thấp hơn đầu năm |
Stock change không bằng net flow: chưa tách interest, valuation, migration, deposits và withdrawals. Collateral tăng giá có thể nâng AUM khi deposits giảm. Cũng chưa xác lập nguyên nhân deposits giảm là mất niềm tin, hết ưu đãi hoặc chiến lược phân phối; dữ liệu hiện không đủ causal attribution.
Concentration và PMF còn thiếu gì?
Public GraphQL có principalOut đáng kể nhưng loan relations rỗng/không reconcile ở nhiều pools. Không được suy borrower bằng 0/1 từ response đó. Chưa có top-five exposures, HHI, maturity ladder và lender cohorts đủ để khẳng định danh mục đa dạng hay retention bền vững.
Có vốn sử dụng và fee activity hỗ trợ product-market fit theo nghĩa có nhu cầu thực. Nhưng không có cohort/organic-versus-incentive attribution, borrower renewal/pricing hoặc current partner economics đủ để chứng minh PMF bền vững qua chu kỳ. Drips đã kết thúc, Merkl/partner incentives còn tồn tại; không gọi toàn bộ growth 2026 là không trợ cấp. [19]
Homepage tại snapshot hiển thị syrupUSDC 5,1%, USDT 5,5%, USDG 4,9%, Institutional 5,4%. Đây là APY biến động và phạm vi sản phẩm khác nhau, không realized guaranteed return hay phép so risk-adjusted với Treasury. [18]
7. Kinh tế vận hành và chất lượng báo cáo tài chính
Ai trả phí, ai nhận giá trị?
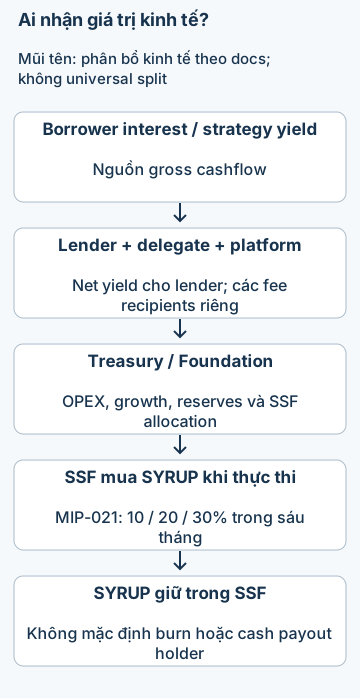
Luồng kinh tế: borrower gross interest/strategy yield → net yield cho lender + delegate fees + platform fees → Treasury/Foundation theo cấu trúc dự án mô tả → OPEX/growth/reserves/SSF → mua SYRUP trên thị trường → giữ trong SSF. Mũi tên lịch sử sang stSYRUP reward stream không còn là hiện trạng sau sunset. Không có universal fee split cho mọi pool. [6][8][10]
Các fee types gồm origination, service, management; strategy fees có thể thay theo quyền admin. DeFiLlama revenue có phạm vi bao gồm pool delegates và dependency OTC/offchain. Không coi tất cả borrower interest là revenue Maple.
| Metric | 30 ngày | 12 tháng | Diễn giải |
|---|---|---|---|
| DeFiLlama fees | 9,738 triệu USD | 113,328 triệu USD | Gross fee/interest scope theo adapter |
| DeFiLlama revenue | 1,466 triệu USD | 14,452 triệu USD | Phần revenue định nghĩa bởi provider; tới 02-10 |
| Dashboard Maple “L12M” revenue | Không cùng kỳ | 20,65 triệu USD hiển thị | Kỳ/scoping chưa reconcile, không dùng như audited denominator |
“Earnings” trên DeFiLlama không phải lợi nhuận công ty. Metric trừ incentives được provider ghi nhận khỏi revenue; không tự trừ payroll, underwriting, custody, legal, infrastructure, integration marketing, corporate liabilities hoặc mọi loss. Incentives provider ghi 0 không chứng minh chi phí toàn hệ thống bằng 0. Chưa tính được P/E, EBITDA, free cash flow hoặc runway. [2][7]
Bảng mâu thuẫn cần giữ nguyên
| Vấn đề | Nguồn A | Nguồn B / tái tính | Trạng thái |
|---|---|---|---|
| H1-2026 revenue | Memo tháng 08: 12,2 triệu USD | Tổng series Jan–Jun: 10,892 triệu USD | Chưa giải thích scope/cut-off |
| Jan–Aug revenue | Memo tháng 09: 13,7 triệu USD | Tổng series: 13,730 triệu USD | Khớp sau làm tròn |
| “L12M” dashboard | Hiển thị 20,65 triệu USD | Oct-2025→Aug-2026 11 dòng: 20,647 triệu; Sep-2025→Aug-2026 12 dòng: 22,148 triệu | Dynamic window/missing month chưa đủ mô tả |
| Origination comparison | H1-2026 6,4 tỷ USD được nói vượt full-year-2025 | Data Review 2025 ghi 11,27 tỷ USD | Chưa reconcile universe/phạm vi |
| Holder revenue DeFiLlama | Tỷ lệ nhân dailyRevenue | Không đọc actual buybacks/payout transactions | Synthetic allocation, không cashflow holder thực |
Nguồn: [1][7][11][12]. Không gọi chênh lệch này là missing funds hoặc gian lận khi chưa có bằng chứng. Nhưng chúng làm giảm độ tin cậy của định giá chỉ dựa headline financial metrics.
Treasury không phải vốn chịu lỗ cho lender
Dashboard hiển thị treasury 37,88 triệu USD, gồm khoảng 24,07 triệu USD SYRUP và 13,81 triệu USD liquid assets; khoảng 63,54% giá trị đánh dấu là native token. SSF là subset treasury, không cộng lần nữa. Native-token mark-to-market không phải tiền mặt bán được chắc chắn. Thiếu liabilities, restricted assets và quyền sử dụng pháp lý nên không tính runway hoặc net asset backing cho SYRUP. [1][10]
8. MPL→SYRUP: supply, governance và holder capture
Migration và staking hiện hành
- Chuyển cuối 1 MPL→100 SYRUP; extension cuối từ 19 đến 21-05-2025, sau đó đóng vĩnh viễn theo docs/governance. “1:1/forever” trong trang technical cũ nói MPLv1→MPLv2, không phải conversion hiện còn mở. xMPL có underlying/share ratio riêng, không máy móc coi 1 xMPL=100 SYRUP. [8][13]
- MIP-019 sunset staking rewards; giao diện hiện chỉ unstake. SYRUP và stSYRUP đều đủ tư cách governance hiện hành. Không sử dụng APY launch 9% làm yield 2026. [8]
- Split 1:100 không tự pha loãng nếu denominator đổi cùng tỷ lệ. Recapitalization/emissions mới mới làm thay share sở hữu của người không nhận token.
Supply: quan sát, kế hoạch và quyền thay đổi
| Loại số | SYRUP | Cách sử dụng |
|---|---|---|
| Circulating, CoinGecko snapshot | 1.167.271.959 | Provider-defined, chưa verify exclusions |
| Total quan sát | 1.244.677.493 | Blockscout/CoinGecko gần đồng nhất; không future cap |
| Target docs tới Sep-2026 | 1.267.875.000 | Kế hoạch, không state hiện hành |
| Text MIP-010 đã biểu quyết | 1.228.740.800 | Khác docs; cần governance/mint bridge |
| Max supply provider | null | Missing, không phải 0 hoặc immutable hard cap |
Chênh docs target và total quan sát khoảng 23.197.507; chênh docs và ballot 39.134.200. Sự trùng với một kỳ recap trong docs không đủ giải thích đầy đủ mint/burn/migration history. Authorized modules có quyền supply, token upgradeable; không tuyên bố emission hoàn tất hoặc hard cap không thể đổi. [13][22]
Allocation MPL lịch sử tracker ghi liquidity mining 29%, seed 26%, team/advisors 25%, treasury 15%, LBP 5%. Đây là allocation ban đầu của MPL, không current ownership SYRUP. Tracker “untracked” không phải “locked”; chưa có calendar unlock/team/investor hiện hành đủ mạnh để tính sell pressure. [27]
Mua lại: phê duyệt, báo cáo, thực thi và payout
MIP-019/020 dành 25% revenue cho SSF, có thể cho buybacks hoặc reserve/balance-sheet initiatives. MIP-021 tháng 07-2026 được Snapshot ghi vote passed và quorum đạt; rule áp sáu tháng, mua sau cuối tháng trước/ngày 15 tháng kế tiếp:
| Revenue tháng theo framework | Tỷ lệ buyback |
|---|---|
| Dưới 1,5 triệu USD | 10% |
| 1,5–2 triệu USD | 20% |
| Trên 2 triệu USD | 30% |
Đây là band rate, không marginal tax: crossing threshold làm allocation nhảy mức. Định nghĩa net revenue cần reconciliation kế toán, không tự lấy gross fees. Token mua giữ trong SSF; không burn/cash dividend mặc định. Vote offchain không đồng nghĩa smart contract tự mua hàng tháng. [9]
| Kỳ project-reported | USD mua lại | SYRUP acquired | Giới hạn |
|---|---|---|---|
| Tổng dòng năm 2025 | 2.413.622,21 | 7.958.278,63 | Khác epochs stream/SSF; chưa tx-audit |
| Jun-2026 | 375.000 | 2.500.000 | H1 framework |
| Jul-2026 | 136.768 | 852.840,70 | MIP-021 framework |
| Aug-2026 | 147.098 | 676.293,73 | MIP-021 framework |
| Jun–Aug-2026 | 658.866 | 4.029.134,43 | Tổng ba dòng báo cáo, không tự gán mọi kỳ khác=0 |
Đã lấy đủ bảng 13 dòng từ serialized dashboard, không chỉ trang đầu hiển thị. Chưa đối chiếu từng transaction/recipient. Memo corroboration cùng issuer không phải xác nhận độc lập. [1][11][12]
DeFiLlama fee adapter hardcode 20% đầu 2025, 25% từ Jul-2025 tới Jun-2026, và 10% từ Jul-2026 nhân dailyRevenue. Adapter thừa nhận không biết monthly tier nên dùng lower band. “Holders revenue” không phải actual buyback và càng không cash distributed. [7]
Holder thực sự có quyền gì?
Có governance và indirect market demand từ buyback khi thực thi. Chưa xác lập: equity, cổ tức bắt buộc, quyền redeem treasury/NAV, liquidation proceeds, quyền trực tiếp của trust beneficiary hoặc permanent buyback floor. Treasury inventory không burn và có thể được dùng theo mandate; holder không nên coi token đó đã retired vĩnh viễn.
Bài “What SYRUP Holders Actually Hold” mô tả Foundation Cayman không shareholders và trust IP có Foundation là beneficiary, không có external equity cap table. Đó là issuer disclosure, chưa đọc deed/charter đầy đủ. Có thể cải thiện alignment so với cấu trúc equity/token tách biệt, nhưng không chứng minh holder có enforceable cash claim. [10]
9. Đội ngũ, nhà đầu tư và chất lượng thực thi
Phân tích dùng vai trò thay tên cá nhân. Trang About nêu CEO đồng sáng lập, chủ tịch điều hành đồng sáng lập, CTO và COO; mô tả background tập thể tại các tổ chức tài chính/công nghệ lớn là self-description, không employment audit. [28]
| Năng lực cần | Bằng chứng thực thi | Đánh giá và khoảng trống |
|---|---|---|
| Credit origination/underwriting | Maple Direct, secured lending, quy trình margin/custody công bố | Có fit sản phẩm; thiếu loan-level loss/recovery và concentration độc lập |
| Engineering và vận hành | V2, queues, token modules, timelock, receiver và audits theo releases | Có hệ thống thực, không đủ headcount/individual contribution hoặc production-code equivalence |
| Distribution | Syrup shares, USDG/fintech, DeFi/cross-chain rails | Có mở sản phẩm và vốn API; chưa user retention/distributor contract economics |
| Capital allocation/reporting | SSF, MIP-021, monthly buyback rows | Phản hồi concerns và partial delivery; data reconciliation còn yếu |
| Legal/custody/strategy ops | Portfolio structure, underwriting/collateral processes | Chưa complete signed legal/custody package; expansion làm yêu cầu năng lực tăng |
Funding: nguồn chính thức xác nhận strategic round 5 triệu USD đóng tháng 08-2023, co-led BlockTower/Tioga; các supporters gồm Room40, Cherry Crypto, Spartan, GSR, Veris và historical backers Maven11/Framework. Companion announcement nói multi-year MPL holders; chưa có token purchase/SAFT/warrant terms, price, lock/veto hoặc disbursement audit. Không gọi đây là equity round có quyền holder tương đương. [29]
Seed/LBP 2021 chỉ có tracker support trong phần evidence hiện tại; tracker seed 1,4 triệu USD trong khi phép token amount×price cho 1,3 triệu USD. Không cộng các rounds trùng hoặc xem tổng fundraising là cash còn lại. Logo fund không chứng minh borrower pipeline, custody guarantee hoặc binding follow-on support. [27]
Judgment: team–product fit có cơ sở từ pivot và delivery, không chỉ hồ sơ cựu employer. Nhưng năng lực BTC-collateral lending không tự chứng minh đã vận hành thành công rated securities, securitization và basis trading qua stress. Chưa có verified current headcount, individual track records hoặc complete internal-control audit.
10. Kỹ thuật và bảo mật: kiểm soát có thật, dependencies vẫn lớn
Kiến trúc và quyền
Pool/share token ghi nhận phần sở hữu; PoolManager điều phối loans/strategies và kế toán; LoanManagers quản lý accrual/khoản vay; WithdrawalManager giữ/điều phối queue; Globals kiểm soát allowlists, fees, roles, oracle và pause; GovernorTimelock cộng multisigs điều phối một phần thay đổi. Pool immutable ở một lớp không biến toàn hệ thống immutable. [14]
Snapshot read-only Ethereum block 26112402:
- Governor default delay 3 ngày, execution window 2 ngày.
- DAO Safe 4/7, Security 3/6, Operational 3/5.
- Ba syrup pools dùng PoolManager registry V400, WithdrawalManager V200; Globals V301.
- Một receiver cross-chain có flags enabled và operational admin; đây là state quan sát của component, không bằng chứng mọi route live.
Nguồn raw calls/results trong onchain snapshot. Một RPC công khai, chưa second-provider/finality check; implementation label match không bằng audited-bytecode equivalence.
Không phải mọi action đều timelocked. Theo docs, Operational có thể thay một số fee rates, cấu hình strategies/permissions và xử lý hoặc loại requests khỏi queue; receiver admin có quyền rescue/withdraw funds và upgrade riêng. Snapshot còn ghi ba pool-delegate addresses được chọn không có deployed code tại block đó: không có bằng chứng chúng chịu cùng Safe threshold như DAO/Security/Operational, cũng không xác lập signer hoặc key policy. Operational, Security và receiver admin có quyền trực tiếp; Security có bypass scheduled-call check ở code WithdrawalManager đã đọc, vẫn chịu allowlisted upgrade path. Multisig thresholds không chứng minh signer independence hay key policies. Queue có thể dài hơn timelock, nên user không chắc exit trước thay đổi. [14][15][16]
Audit đọc được — không biến closed thành fixed
| Audit/phạm vi | Phát hiện và xử lý trọng yếu | Hạn chế |
|---|---|---|
| Spearbit queue 2025 | High queue liveness được sửa, reviewer xác nhận | Production source/bytecode match chưa hoàn tất |
| Sherlock queue 2025 | Một Low acknowledged | Không gọi “zero issues” |
| Macro Governor 2025 | Low tokenWithdrawer issue fixed | Selected live roles/defaults, chưa mọi selector/config |
| Macro strategies 2024 | Medium slippage + Low validation fixed | Không cover mọi strategy mới ngoài chuỗi |
| Dedaub receiver | Không C/H/M/L, vẫn centralization/advisory | Không audit toàn Chainlink stack |
| Sigma receiver 2026 | Low/Info mixed resolved/closed; user min-outcome limitation acknowledged | Closed là chấp nhận, không có nghĩa sửa |
Nguồn và scope/commits ở audit appendix. Accepted risks gồm async ERC-4626 integration differences, blacklist/push-transfer liveness, admin queue ordering và delayed cross-chain NAV execution. Bug bounty Immunefi max 500.000 USD; các 4626-compliance issues có exclusion riêng. Bounty là disclosure incentive, không insurance. [15][16][30]
Nghiên cứu không đủ exhaustive incident database/postmortem coverage để khẳng định “never hacked” hoặc không từng downtime. Legacy credit/legal losses không được đổi nhãn thành exploit để tạo fear narrative.
Cross-chain/composability
CCIP LockRelease giữ shares ở Ethereum và tạo representations ở destination; cùng underlying book nên số chain không phải diversification collateral. CCIP 2.0 công bố bắt đầu rollout 29-09 qua Q4; old token pools phải migrate, token addresses không đổi. Bài 28-09 nói native mint/redeem ngoài Ethereum “Not yet”, trong khi receiver docs/state có limited deposit/redemption capabilities. Chưa reconcile per-chain usage; không quảng bá mọi chain đã native redeem. [31]
Downstream leverage/Aave/Morpho/Pendle/wrappers thêm oracle, LTV, liquidation, maturity và integrator risk. Một pool sound vẫn có thể có share DEX discount; bridge sound vẫn chịu Maple loan loss; integrated collateral không có nghĩa issuer/Maple bảo lãnh downstream position.
11. Quyền pháp lý, PoR và sự kiện portfolio BTC
Người gửi có claim tới ai?
Docs xác định Maple International Operations SPC thay mặt từng segregated portfolio tương ứng; Syrup Ltd là interface operator, không issuer. SPC là một pháp nhân; portfolio không phải một pháp nhân riêng theo Companies Act Cayman §216(2), dù disclosure dùng ngôn ngữ “legally distinct entities”. Ring-fencing theo luật là kiểm soát hữu ích, không certification về perfection, lien priority hoặc cross-border bankruptcy enforceability. [4][17][32]
§221 của luật có khả năng secondary recourse tới general assets trừ khi articles cấm, trong các điều kiện luật nêu. Vì vậy claim “exclusively portfolio assets” cần đọc articles/hợp đồng áp dụng, không chỉ copy disclosure. Chưa đọc full signed MLA/security/custody documents hoặc xác lập standing của secondary token buyer. Waterfall MLA và technical liquidation fees có phạm vi/version chưa hòa giải; không khẳng định một priority áp cho mọi loan. [24][32][33]
Access có restrictions US/Australia/sanctioned jurisdictions; các tiêu chí citizenship, residency/tax residency, tổ chức và nơi access khác nhau. Không có tên một quốc gia trong danh sách không chứng minh dự án được cấp phép ở quốc gia đó. Institutional KYC và Syrup authorization không tự có cùng quy trình. Interface terms giới hạn liability và có arbitration/mandatory-law exceptions; không diễn giải thành không còn mọi quyền người dùng. [34]
BTC receivership: bằng chứng độc lập, giữ đúng ranh giới
Công báo Cayman ngày 03-08-2026, trang in 1045, dẫn court order 16-07-2026 cho BTC Staking Segregated Portfolio 1 của Maple International Operations SPC. Đoạn scope nói receivers chỉ được bổ nhiệm với portfolio đó, không Entity nói chung hoặc portfolios khác. Công báo còn nói receivers tiếp quản quản lý portfolio để đóng hoạt động có trật tự và phân phối tài sản cho bên có quyền truy đòi; directors ngừng thực hiện quyền với portfolio đó cho tới lệnh tiếp theo của tòa. Đây là trạng thái notice công bố, không xác nhận hiện trạng sau notice hoặc shortfall cụ thể. [17]
Đây là bằng chứng legal event thật, nhưng không chứng minh USDC/USDT/USDG insolvency, không tự cho biết shortfall, recovery hoặc hiện trạng sau notice. Bài settlement tháng 05-2026 với Core Foundation có điều khoản confidential/no admission không thay thế order sau đó. Chưa đọc full order/current receiver report/discharge. Đây là red flag cần follow-up đúng portfolio, không sensationalize contagion toàn hệ thống. [17]
Proof of Reserves: announcement khác assurance
Bài 07-05-2026 công bố The Network Firm PoR cho syrupUSDC/USDT, nhưng vẫn có “coming soon”/“will launch” trong phần quan trọng. Nghiên cứu chưa truy cập được actual signed/scoped attestation. Không kết luận report không tồn tại; cũng không nói collateral đã được independent verification đầy đủ. [35]
Một PoR hữu ích còn phải có as-of date, custodians, valuation, liabilities, encumbrances/control và mapping loans→collateral. Asset existence không tự bảo đảm enforceability, future liquidity hoặc debt coverage; USDG không tự được cover bởi scope launch USDC/USDT.
12. Cạnh tranh và moat: đúng sản phẩm, đúng nhu cầu
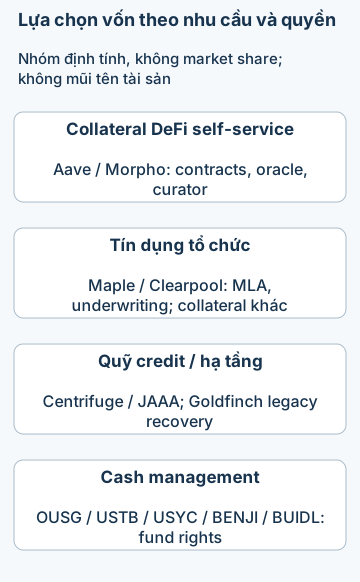
Bản đồ định tính: (i) Aave/Morpho cung cấp collateral lending chủ yếu thực thi qua contracts; (ii) Maple và Clearpool tiếp cận tổ chức nhưng collateral/underwriting khác; (iii) private-credit/structured funds dựa cashflows doanh nghiệp và legal servicing; (iv) tokenized Treasury phục vụ cash management, đôi khi trở thành collateral hoặc holdings ở các tầng khác. Không có market-share sizing vì incompatible definitions và double counting. [36]
| Lựa chọn | Khi nào là đối chiếu đúng | Trade-off so với Maple |
|---|---|---|
| Aave V3 | Stablecoin lending/crypto collateral self-service | Tự động hơn, khác borrower/custody model; exit vẫn subject unborrowed liquidity |
| Morpho Blue/named vault | Isolated markets/curator allocation | Risk selection minh bạch ở market; curator/adapter/gate/oracle vẫn quan trọng |
| Clearpool Prime/Dynamic | Institutional borrowing | Prime unsecured theo docs; không so như cùng collateral quality Maple |
| Centrifuge/JTRSY/JAAA | Hạ tầng quỹ/asset distribution | Centrifuge không một loan book; Treasury và CLO credit có quyền/risk khác |
| OUSG/USTB/USYC/BENJI/BUIDL | Cash management nếu đủ eligibility | Ít giống borrower crypto credit; securities rights, KYC, min size và redemption caps riêng |
| Goldfinch | Comparator lịch sử/private-credit recovery | Prime operator báo redeem/wind-down/paused tháng 07-2026; legacy V1 vẫn recovery |
Nguồn comparator được đọc trong market appendix và evidence register. Không suy token investment ranking từ protocol size.
Moat có thể nằm ở borrower relationships, underwriting/recovery operations, custody/legal infrastructure và distribution integrations. Sản phẩm/fee activity hỗ trợ sự tồn tại của các năng lực đó. Nhưng moat bền vững cần borrower renewal/concentration, pricing power, net economics sau partner incentives và recovery track record độc lập; hiện chưa đủ dữ liệu.
Điểm mạnh có điều kiện: tổ chức vận hành trực tiếp credit desk, yield receipt composability, phát triển governance/capital allocation và khả năng mở kênh fintech. Điểm yếu: private credit data khó kiểm, cash-versus-asset mismatch, yield-source expansion, admin dependencies và phần giá trị có thể bị distributor/curator giữ lại.
Treasury funds vừa cạnh tranh tiền stablecoin nhàn rỗi vừa bổ sung collateral rails. OUSG nắm các quỹ khác; USTB hiển thị integration Aave: không cộng các AUM/TVL này thành TAM. Không có universal “safe-yield winner” từ APY headlines. Goldfinch là counterexample cho giả định tokenization tự tạo demand và sustainable servicing.
13. Định giá SYRUP: multiple hữu ích đến đâu?
Asset định giá là SYRUP, không loan portfolio hay cổ phần Foundation. CoinGecko snapshot 03-10-2026: giá 0,250229 USD, circulating market cap 292,225 triệu USD, FDV theo current total 311,603 triệu USD, 24h provider volume 10,071 triệu USD. FDV này không chứng minh future maximum supply; volume không thể suy execution depth/slippage của một lệnh. [22]
| Basis revenue | Market cap / revenue | FDV / revenue | Giới hạn |
|---|---|---|---|
| DeFiLlama trailing year 14,452 triệu USD | 20,22 lần | 21,56 lần | Scope/kỳ adapter, không earnings |
| Dashboard headline 20,65 triệu USD | 14,15 lần | 15,09 lần | Nhãn L12M chưa reconcile, chỉ sensitivity |
Không so trực tiếp SYRUP với AAVE/MORPHO/CPOOL P/S nếu fee scopes, treasury rights và value-capture mechanisms chưa tương thích. Chưa có all-cost cashflow/legal entitlement đủ cho DCF hoặc P/E. Không đưa target price vì multiplier tùy ý cộng buyback expectation không tạo intrinsic-value proof.
Buyback sensitivity, không payout yield
30-day revenue DeFiLlama annualized bằng ×365/30 khoảng 17,836 triệu USD. Với giá trị revenue giả định này, annual budget 10%/20%/30% tương ứng khoảng 1,784 / 3,567 / 5,351 triệu USD, bằng 0,61% / 1,22% / 1,83% market cap snapshot. Đây là phép nhạy giả định, không dự báo revenue, không chứng minh sẽ thỏa monthly tiers, không dividend yield và không stream cho holder.
Ý nghĩa kinh tế: buyback nhỏ có thể hỗ trợ marginal demand nhưng không bảo đảm bù sell pressure hoặc supply dilution. Treasury giữ token không burn làm permanence khác equity cancellation. Upside của token cần cả growth và holder capture mạnh hơn, không chỉ tăng gross AUM.
14. Kịch bản 12–24 tháng và điều gì làm đảo luận điểm?
Kịch bản định tính, không gán xác suất/price targets hoặc mở chương trình monitoring tự động.
| Kịch bản | Điều kiện | Hệ quả dự án | Hệ quả người gửi và SYRUP |
|---|---|---|---|
| Bear | Crypto deleveraging, collateral gap, borrower/top-up weakness, exit run; strategy/custody incident hoặc disclosure xấu | Deposits/fee pressure, recovery costs, liquidity dài hơn | Share haircut/discount; buyback budget thấp hơn, token repricing dù collateral ban đầu cao |
| Base | Secured book vận hành, fintech/DeFi distribution giữ được một phần vốn; disclosure cải thiện từng bước | Revenue duy trì, nhưng deposits chưa vượt prior peak; expansion thận trọng | Yield đổi theo market; capture vẫn indirect, không equity-like payout |
| Bull | Deposits hữu cơ/borrower renewals tăng, strategy expansion chứng minh net economics, reporting/PoR/legal clarity tốt | Distribution scale với pricing/underwriting discipline | Share yield có quality hơn; buyback execution/quyền rõ có thể hỗ trợ token thesis, không bảo đảm giá |
Catalyst và phản chứng
- MIP-021 sau sáu tháng: renewal/changes là điều chưa được bảo đảm. Theo dõi rule mới, net revenue definition, actual tx và treasury treatment; không annualize temporary mandate như permanent covenant.
- CCIP 2.0 Q4 rollout: có thể mở distribution, nhưng usage/caps/migration correctness/native redemption cần kiểm per-chain.
- USDG/fintech: deposits hiện có là evidence hoạt động; embedded-user counts, retention và economic splits mới quyết định moat.
- Reporting/PoR: signed current attestations, borrower concentration, maturity ladder, accounting reconciliation có thể cải thiện đánh giá hoặc lộ risk mới.
- Recoveries/portfolio legal updates: final Orthogonal recovery và BTC receivership status cần independent documents, không press release đơn lẻ.
Các điều kiện nâng đánh giá: deposits/cohorts bền sau ưu đãi; loan-level concentrations/maturities; stressed exits/loss recoveries; production-code provenance; signed legal/custody package; revenue-to-cost-to-buyback reconciliation. Điều kiện hạ đánh giá: runway/cost pressure, overlapping collateral exposures, delayed liquidity có systemic withdrawals, quyền admin/fees bất lợi, buyback rules không thực thi hoặc supply thay đổi thiếu giải thích.
15. Khoảng trống bằng chứng và kết luận cuối
Đã trả lời đủ để hỗ trợ kết luận hiện tại
Current product map và pivot; khác biệt share/governance token; cơ chế underwriting/yield/impairment/queue; AUM–deposits–TVL; fee/revenue/holder proxy; governance/migration/staking sunset; reported buybacks; live selected admin controls; scoped audits; portfolio-law boundaries; competing needs và valuation limitations.
Đã điều tra nhưng chưa thể kết luận
- Borrower/top-five/HHI và maturity ladder hiện tại; public endpoint không reconcile.
- Loan-by-loan collateral possession, encumbrances, perfected liens/custody priority; signed PoR chưa đọc được.
- Orthogonal final recovery; full current BTC court/receiver status.
- Foundation/trust deeds, holder standing và signed product contracts.
- Supply bridge, current full mint/unlock/insider ownership, buyback transaction reconciliation.
- OPEX/liabilities/net profit/runway và revenue data bridge.
- Bytecode-audit equivalence mọi implementation, toàn bộ direct admin paths/selector overrides/chain routes.
- Organic growth, lender retention và actual distributor economics.
Giới hạn nghiên cứu
Một số endpoint chặn truy cập, Firecrawl hết credits; đã dùng HTTP công khai, search và browser thay thế. Phần Auros/Orthogonal creditor passages có một số nội dung từ search index, không đọc full live Medium page. Các nhánh chuyên sâu dùng evidence cụ thể nhưng không exhaustive tất cả audits/incident/regulatory registries hoặc private contracts. Thiếu dữ liệu không được điền bằng 0. Danh tính cá nhân và dữ liệu vận hành riêng được lược khỏi deliverables; nguồn tổ chức và các địa chỉ hợp đồng công khai cần thiết được giữ.
Kết luận: Maple đáng nghiên cứu như một doanh nghiệp quản lý tín dụng và phân phối lợi suất onchain có hoạt động thật, không như một “RWA token tăng trưởng AUM” đơn giản. Hai điểm yếu quyết định là transparency/rights của danh mục và độ chắc chắn của giá trị đến SYRUP holder. Với evidence hiện tại, phù hợp nhất là một luận điểm có điều kiện, cần tiếp tục kiểm chứng, không kết luận principal an toàn, token rẻ hoặc buyback tạo yield chắc chắn.
16. Nguồn và đường kiểm chứng
Ngày truy xuất các nguồn dưới đây: 03-10-2026, trừ ngày sự kiện/as-of được ghi trong nội dung. Maple docs/blog/dashboard là cùng issuer ecosystem, không các nguồn độc lập. Snapshot xác nhận ballot/scores, không corporate claims. DeFiLlama/CoinGecko là providers có phương pháp riêng; không financial audit. Công báo và luật là primary independent legal records. Nhãn nguồn không tự chứng minh mọi assertion trong nguồn.
- [1] Maple Transparency — live dashboard/serialized chart và buybacks. Primary issuer data; inputs, series.
- [2] DeFiLlama protocol page và protocol API — frontend/API snapshot; provider definitions.
- [3] Collateral and yield disclosure — AUM formula, ratio và APY; illustrative examples không current metrics.
- [4] Syrup risk disclosures — share/yield strategies, impairment, withdrawal, issuer và risks.
- [5] Syrup FAQ và Institutional withdrawal — operational statements/FIFO.
- [6] Fee mechanics — actor receipts/strategy fee powers.
- [7] TVL adapter, fee adapter — code read, not executed; see metric appendix for limitations.
- [8] Migration overview, staking, governance — current docs/version conflicts.
- [9] MIP-021 forum và passed Snapshot ballot — main đã đọc forum bằng browser; lần truy xuất độc lập của QA bị chặn. Framework/scores được đối chiếu từ Snapshot ballot; saved proposals.
- [10] What SYRUP holders actually hold — 08-07-2026, issuer corporate/SSF claim, not deed review.
- [11] September 2026 memo — 17-09-2026, strategy plans/revenue/buybacks.
- [12] August 2026 memo và 2025 Data Review — internal inconsistency/originations; source claims not ledger audit.
- [13] SYRUP tokenomics, modules, recapitalization — planned supply/mint powers; token appendix.
- [14] Contract architecture và address registry — deployment labels/roles; live state.
- [15] Audit register/evidence — primary reports and exact scopes/commits/findings, excerpts sanitized.
- [16] Security technical evidence — direct docs/source passages, upgrade/queue/admin dependencies.
- [17] Cayman Gazette 03-08-2026, printed p.1045; legal excerpts — scoped receivership; full order not accessed.
- [18] Maple homepage và Institutional page — displayed APY/products snapshot.
- [19] Drips phase-out và syrupUSDG — incentives/launch; credit appendix.
- [20] CoinDesk Orthogonal default report — historical secondary reporting; primary details in credit appendix.
- [21] Historical credit evidence và Q1-2023 treasury report — creditor/indexed passages/recovery stage; not final Orthogonal recovery.
- [22] CoinGecko API, Blockscout total supply — provider snapshot; price series in retained evidence.
- [23] Underwriting/risk management — 30-07-2024, process/custody examples, not every loan audit.
- [24] Technical defaults — first-loss unused/waterfall scope.
- [25] Pool exchange rates — deposit/exit accounting.
- [26] Institutional margin calls/liquidations — margin/liquidation discretion.
- [27] MPL fundraising và vesting tracker — secondary/historical; untracked không locked.
- [28] Maple About — roles/background self-description; named individuals omitted.
- [29] Strategic funding close, growth-mode announcement, independent interview — 2023 financing/product; no private terms verification.
- [30] Immunefi Maple — program scope/caps, not insurance.
- [31] CCIP 2.0 announcement — 28-09-2026; rollout/route limitations.
- [32] Cayman Companies Act 2026 Revision, §§216–224 — selected primary law passages, not legal opinion.
- [33] Borrower MLA description — legal remedies/waterfall; unsigned explanatory docs.
- [34] Syrup terms và available jurisdictions — restrictions/exceptions; legal appendix retains scope.
- [35] Proof of Reserves announcement — 07-05-2026; actual attestation not read.
- [36] Market research và source-by-source evidence — Aave/Morpho/Clearpool/Goldfinch/fund pages/prospectus; comparator status and access caveats.